Obtenir un prêt professionnel rapidement : distinguer le délai de réponse du déblocage
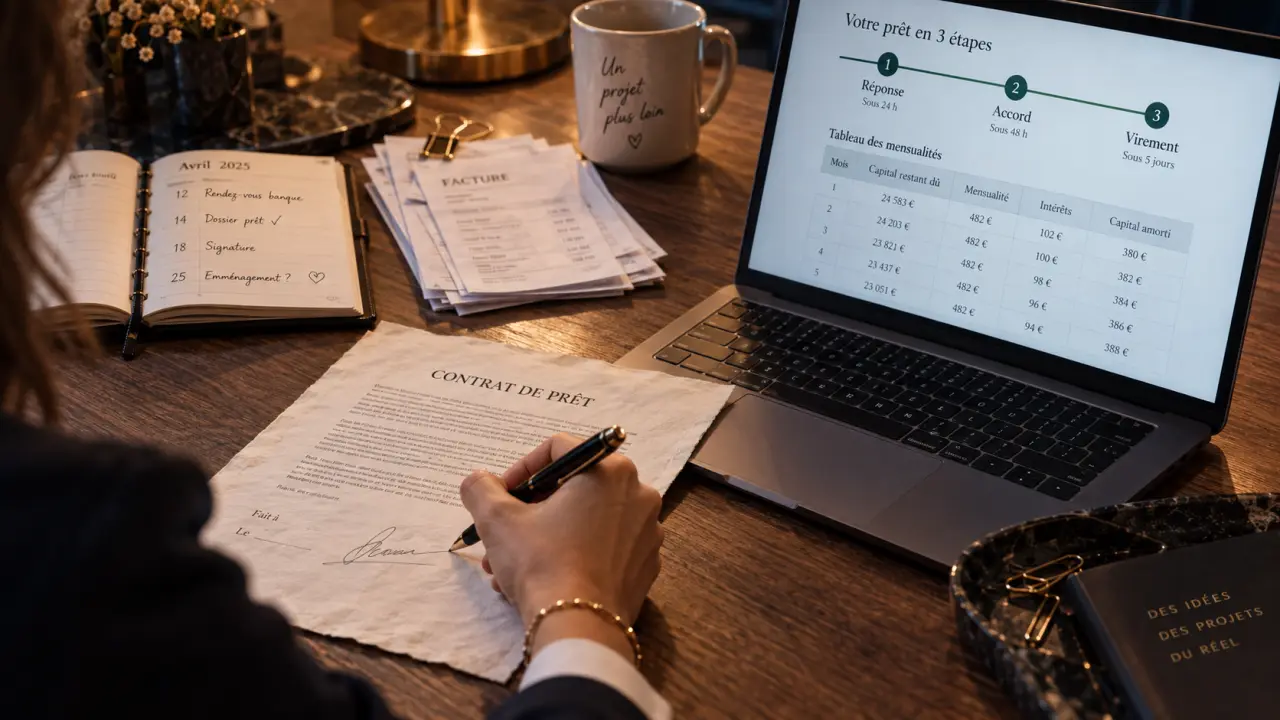
Lorsqu’un fournisseur attend un règlement, qu’un véhicule doit être remplacé ou qu’un stock doit être acheté sans attendre, la vitesse compte. Pour obtenir un prêt professionnel rapidement, il faut choisir un financement adapté au besoin, présenter des chiffres lisibles et anticiper les étapes entre la demande en ligne et l’arrivée effective des fonds.
Réponse rapide, accord et virement : les 3 délais à ne pas confondre
Un financement peut sembler « rapide » alors que le délai annoncé ne concerne qu’une seule étape du parcours. Cette distinction évite de bâtir un plan de trésorerie sur une promesse imprécise, surtout lorsque l’entreprise doit honorer une échéance à date fixe.
- La réponse de principe fournit une première indication à partir des informations déclarées. Elle ne vaut pas acceptation définitive et peut évoluer après l’examen des justificatifs.
- L’accord définitif intervient après l’analyse du dossier, de la capacité de remboursement, des garanties éventuelles et des pièces transmises. Le prêteur peut demander des informations complémentaires.
- Le déblocage des fonds intervient après l’acceptation de l’offre et l’accomplissement des formalités prévues. C’est ce délai qui compte pour payer un fournisseur, acheter du matériel ou couvrir un décalage d’encaissement.
Un parcours numérique peut accélérer la transmission des documents et l’instruction du dossier. Younited Credit annonce, pour le parcours présenté, une réponse définitive sous 24 heures ouvrées. Ce délai ne correspond pas automatiquement au virement. Vérifiez les conditions de l’offre, le délai de signature et les éventuelles pièces complémentaires avant de retenir cette solution.
Choisir le financement qui correspond à l’urgence réelle
La solution la plus rapide n’est pas toujours la plus adaptée. Le choix dépend de la nature de la dépense, de sa durée d’utilité et de la capacité de l’entreprise à absorber les échéances. Un équipement se finance sur un horizon différent d’un besoin de liquidités limité à quelques jours.
| Solution | À privilégier pour | Point de vigilance |
|---|---|---|
| Prêt professionnel classique | Matériel, véhicule, travaux, développement ou reprise | Dossier financier souvent plus détaillé et garanties possibles |
| Prêt de campagne | Constitution de stock ou charges liées à une activité saisonnière | Le calendrier de remboursement doit suivre la saison des encaissements |
| Microcrédit professionnel | Création, démarrage ou petit investissement lorsque le crédit classique est difficile d’accès | Montant limité et accompagnement généralement nécessaire |
| Leasing ou crédit-bail | Véhicule, machine, équipement informatique ou matériel identifiable | Comparer le coût global et les modalités de fin de contrat |
| Facilité de caisse ou autorisation de découvert | Décalage ponctuel entre factures émises et encaissements | Outil de très court terme, à ne pas installer durablement dans la trésorerie |
Le microcrédit pour un projet de petite taille ou un accès bancaire limité
Le microcrédit professionnel peut convenir à un créateur, un micro-entrepreneur, un artisan ou une entreprise récente qui ne réunit pas encore toutes les conditions d’un prêt bancaire classique. Les repères communément cités pour ce dispositif sont un montant pouvant atteindre 10 000 euros, une entreprise de moins de 5 ans, une durée de remboursement de 36 à 48 mois et un taux d’intérêt à partir de 5 %. Selon les conditions présentées, un garant peut couvrir au moins 50 % du montant accordé.
L’ADIE, créée en 1989, accompagne notamment les porteurs de projet exclus du financement bancaire traditionnel. L’organisme indique avoir contribué au financement de plus de 160 000 projets d’entreprise depuis sa création. France Active et Initiative France sont aussi des réseaux à envisager pour consolider un projet, obtenir un accompagnement ou identifier les dispositifs adaptés.
Éviter de financer un trou de trésorerie permanent
La trésorerie absorbe temporairement le délai entre une facture envoyée et son règlement. Si cette réserve se vide chaque mois, un découvert ou un crédit de trésorerie ne traite pas la cause du problème. Avant d’emprunter, repérez les factures clients en retard, les dépenses récurrentes compressibles, les marges insuffisantes et le cycle de stock. Vous pourrez ensuite chiffrer le besoin avec précision : montant nécessaire, durée utile et source de remboursement.
Monter un dossier qui se traite sans aller-retour
Le moyen le plus concret d’accélérer l’obtention d’un prêt professionnel consiste à transmettre un dossier exploitable dès le premier envoi. Le prêteur cherche à comprendre l’usage du financement, la façon dont l’activité génère ses revenus et le paiement des mensualités, y compris en cas de ralentissement.
Les pièces administratives et financières à préparer
Les justificatifs varient selon le statut juridique, l’ancienneté de l’entreprise et le montant demandé. Une base organisée limite toutefois les demandes complémentaires. Préparez des fichiers lisibles, récents et nommés clairement.
- pièce d’identité du dirigeant et coordonnées de l’entreprise ;
- justificatif d’immatriculation et statuts lorsque cela est pertinent ;
- relevés de compte professionnel et éléments permettant de visualiser la trésorerie ;
- bilans, comptes de résultat et déclarations disponibles pour une entreprise déjà en activité ;
- prévisionnel financier, plan de financement et présentation du projet pour une création ou une reprise ;
- devis, bon de commande ou facture pro forma pour le matériel, le véhicule ou les travaux ;
- tableau des emprunts existants, échéances et garanties déjà consenties.
Ne dissimulez pas une difficulté ponctuelle : expliquez-la. Un retard de paiement important, une baisse saisonnière ou une dépense exceptionnelle est plus facile à analyser lorsqu’il s’accompagne d’un plan d’action crédible. L’expert-comptable peut aider à présenter les comptes et à établir un prévisionnel cohérent.
Ce que l’organisme prêteur évalue réellement
Les revenus, les charges fixes, la date de création, le capital social, la trésorerie disponible et les dettes en cours participent à l’évaluation de la solvabilité. Le prêteur examine aussi la logique économique du projet. Un équipement doit apporter une capacité de production, un véhicule doit soutenir l’activité et un stock doit pouvoir être écoulé dans un délai réaliste. Une caution personnelle, une garantie ou un apport peuvent être demandés pour réduire le risque supporté par le financeur.
Comparer les offres au-delà de la mensualité affichée
Une mensualité faible peut cacher une durée longue et un coût total plus élevé. Avant de signer, simulez plusieurs scénarios avec le même montant emprunté. Comparez ensuite les éléments réellement comparables : durée, rythme de remboursement, garanties et coût complet.
- Le TAEG, qui permet d’apprécier le coût global du crédit en intégrant les éléments prévus dans l’offre ;
- la durée, à faire correspondre à la durée d’utilisation du bien financé ;
- les frais annexes, notamment les frais de dossier, de garantie et l’assurance emprunteur lorsqu’elle est exigée ;
- la souplesse de remboursement, en particulier les conditions d’un remboursement anticipé ou d’une modification des échéances ;
- les garanties, en distinguant les biens engagés par l’entreprise de la caution donnée par le dirigeant.
Une simulation de prêt en ligne aide à estimer une échéance compatible avec les flux de trésorerie. Elle reste indicative : seule l’offre émise après étude précise les conditions applicables. Si l’activité est irrégulière, testez aussi un scénario prudent, avec des encaissements plus tardifs ou un chiffre d’affaires inférieur aux prévisions.
En cas de refus bancaire, élargir la recherche sans précipiter la décision
Un refus ne signifie pas nécessairement que le projet est impossible à financer. Il peut révéler un montant trop élevé, une durée inadaptée, un besoin insuffisamment justifié ou une trésorerie trop tendue. Demandez les points à améliorer, corrigez le dossier et évitez de multiplier les demandes identiques sans modification.
Les interlocuteurs à mobiliser selon le projet
Les banques restent un interlocuteur central pour les prêts professionnels classiques et les besoins d’investissement. Pour un projet récent, un faible montant ou un parcours bancaire difficile, le microcrédit et les réseaux d’accompagnement peuvent offrir une alternative. L’ADIE, France Active, Initiative France, les chambres de commerce et d’industrie ainsi que les chambres de métiers peuvent orienter les entrepreneurs. Bpifrance propose aussi des solutions et des ressources destinées aux entreprises, à examiner selon la nature du besoin.
Réduire le besoin plutôt que surdimensionner l’emprunt
Un financement mixte peut être plus solide : apport personnel, acompte client, négociation d’un délai fournisseur, leasing pour l’équipement et prêt pour le reste du projet. Cette approche réduit le capital emprunté et montre que le dirigeant maîtrise ses besoins de financement. Pour une urgence liée à une facture impayée, la première action peut aussi être une relance structurée ou la négociation d’un échéancier, avant de faire supporter au crédit un simple retard d’encaissement.
Pour obtenir un prêt professionnel rapidement, suivez une méthode simple : chiffrez le besoin au plus juste, choisissez une solution adaptée à son horizon, transmettez un dossier complet et comparez le coût total avant toute signature. La rapidité utile est celle qui sécurise l’activité sans fragiliser les prochaines échéances.

- Obtenir un prêt professionnel rapidement : distinguer le délai de réponse du déblocage - 2 octobre 2026
- Visibilité digitale d’une entreprise dirigée par des femmes : leviers concrets pour inspirer confiance - 2 octobre 2026
- Bourso Business : un compte pro gratuit sous condition, avec une carte à 9 € en cas d’oubli - 1 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Prêt d’honneur pour créer son entreprise : taux zéro, comité d’agrément et levier bancaire
 Auto-entrepreneur et salarié : ce qu’il faut vérifier sur le contrat, le temps de travail et les seuils
 Congé maternité auto-entrepreneur : CPAM, 8 semaines d’arrêt et indemnités à ne pas perdre
 Contribution à la formation professionnelle : taux, calcul et obligations déclaratives des employeurs