Contribution à la formation professionnelle : taux, calcul et obligations déclaratives des employeurs
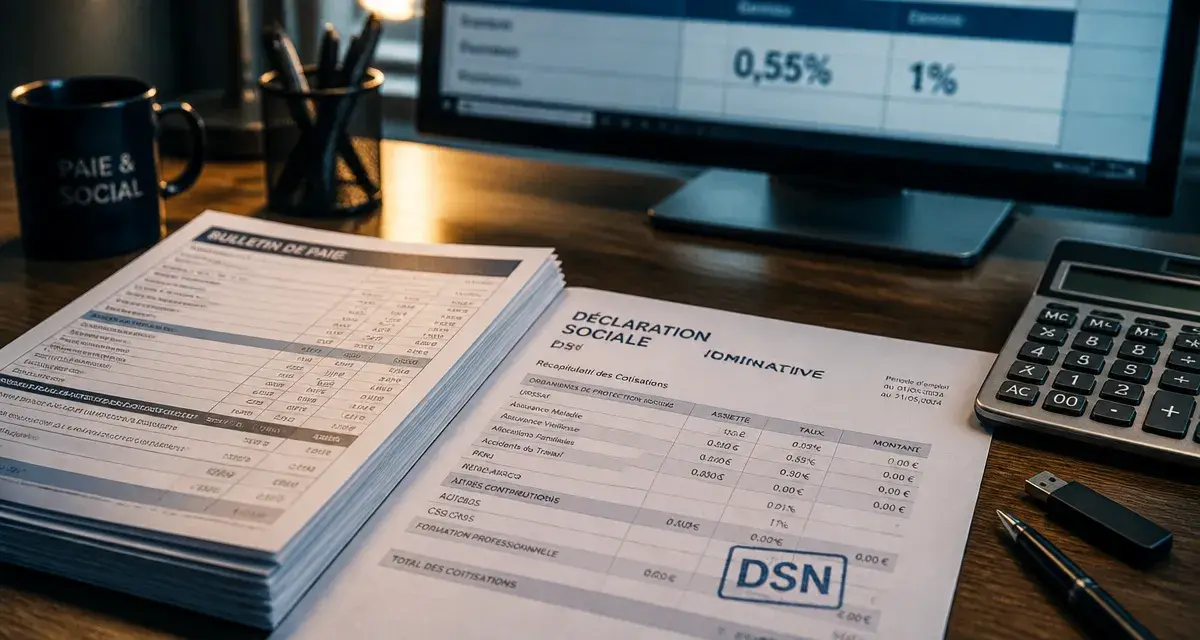
La contribution à la formation professionnelle (CFP) est une obligation légale pesant sur l’ensemble des employeurs, quelle que soit la taille de leur structure. Ce mécanisme de financement mutualisé alimente les fonds dédiés à la montée en compétences des salariés et des demandeurs d’emploi. Maîtriser ses modalités de calcul, ses taux variables selon les effectifs et les spécificités déclaratives en DSN est indispensable pour assurer la conformité sociale de votre entreprise.
Qu’est-ce que la contribution à la formation professionnelle ?
La CFP est un prélèvement obligatoire destiné à financer la formation continue. Elle transforme la cotisation en un droit effectif à la formation. Les fonds collectés sont centralisés par l’Urssaf, puis transférés à France Compétences, qui assure leur répartition entre les différents opérateurs de compétences (OPCO) et les dispositifs nationaux comme le compte personnel de formation (CPF).
Testez vos connaissances : Contribution à la formation professionnelle
Cette contribution repose sur une logique de solidarité interprofessionnelle. Chaque entreprise participe au financement global du système en fonction de sa masse salariale brute. Pour le dirigeant, être à jour de ces cotisations est une condition nécessaire pour bénéficier, le cas échéant, d’une prise en charge de ses propres besoins en formation par le biais des fonds d’assurance formation (FAF).
Entreprises concernées et exonérations
Toute entreprise employant au moins un salarié est assujettie à la contribution à la formation professionnelle. Cela concerne les entreprises privées, les associations, ainsi que certains organismes publics. Dès lors qu’il existe un contrat de travail, la masse salariale correspondante génère une obligation de contribution.
Il existe des cas d’exonération spécifique, notamment pour certains employeurs publics ou dans des situations encadrées par le Code du travail. Les indépendants et micro-entrepreneurs ne sont pas soumis à la CFP de la même manière que les employeurs de main-d’œuvre ; ils cotisent via une contribution spécifique recouvrée par les services fiscaux ou l’Urssaf pour financer leur propre accès à la formation.
Taux de contribution et calcul de la masse salariale
Le taux de la contribution à la formation professionnelle varie selon l’effectif de l’entreprise. Ce calcul s’effectue sur la base de la masse salariale brute totale, incluant l’ensemble des rémunérations soumises aux cotisations de sécurité sociale.
Pour les entreprises de moins de 11 salariés, le taux appliqué est de 0,55 % de la masse salariale brute. Pour celles de 11 salariés et plus, ce taux s’élève à 1 %.
L’effectif est calculé selon les règles de l’effectif moyen annuel (EMA). Si votre entreprise franchit le seuil des 11 salariés, la loi prévoit un mécanisme de neutralisation : le taux supérieur ne s’applique pas immédiatement. Ce seuil est considéré comme atteint uniquement si l’effectif est égal ou supérieur à 11 salariés pendant 5 années consécutives. Cette mesure offre une sécurité juridique et financière aux entreprises en phase de croissance.
Déclaration sociale nominative (DSN) et codes CTP
La déclaration et le paiement de la CFP s’effectuent exclusivement via la Déclaration Sociale Nominative (DSN). Ce processus dématérialisé impose une rigueur particulière dans le choix des codes types de personnel (CTP). Le CTP permet à l’Urssaf d’identifier la nature de la cotisation et d’affecter les fonds aux organismes compétents.
Chaque mois, lors de la saisie des variables de paie, vous devez renseigner les codes correspondant à votre situation. Une erreur de code CTP peut entraîner un mauvais fléchage des fonds vers votre OPCO, bloquant ainsi vos futures demandes de prise en charge. Vérifiez régulièrement les fiches consignes DSN mises à jour par l’Urssaf pour garantir la conformité de vos paramétrages logiciels.
Cas particuliers : BTP, spectacle et CDD
Certains secteurs dérogent au droit commun. Dans le secteur du bâtiment et des travaux publics (BTP), une contribution conventionnelle supplémentaire peut être exigée, souvent collectée en lien avec des organismes paritaires dédiés comme Pro-BTP. Les secteurs du spectacle ou du travail temporaire obéissent également à des règles de calcul et de taux distinctes, reflétant la nature spécifique de leurs contrats.
Une distinction est à opérer concernant la contribution CPF-CDD. Lorsqu’une entreprise embauche un salarié en contrat à durée déterminée (hors contrats de professionnalisation), elle doit verser une contribution supplémentaire de 1 % dédiée au financement du compte personnel de formation de ces salariés. Cette cotisation est indépendante de la CFP classique et nécessite l’utilisation de codes CTP spécifiques.
L’investissement dans la formation constitue un levier de développement pour votre capital humain. En versant vos contributions, vous irriguez un écosystème de compétences où chaque euro permet de cultiver des savoir-faire essentiels à votre compétitivité sur le marché. Négliger cette dimension, c’est priver votre structure de la capacité à s’adapter aux mutations technologiques et aux besoins de vos collaborateurs.
Tableau récapitulatif des obligations
| Contribution | Base de calcul | Taux indicatif |
|---|---|---|
| CFP (moins de 11 salariés) | Masse salariale brute | 0,55 % |
| CFP (11 salariés et plus) | Masse salariale brute | 1 % |
| Contribution CPF-CDD | Masse salariale brute des CDD | 1 % |
Pour toute interrogation sur votre rattachement à une convention collective ou sur le calcul de votre effectif, le moteur de recherche de France Compétences ainsi que les guides de l’Urssaf sont des ressources de référence. Assurez-vous que votre code convention collective principale (IDCC) est correctement renseigné dans votre DSN, car il détermine l’OPCO dont vous dépendez pour vos actions de formation.

- Contribution à la formation professionnelle : taux, calcul et obligations déclaratives des employeurs - 20 septembre 2026
- Retraite auto-entrepreneur : taux, validation des trimestres et calcul des droits - 19 septembre 2026
- Le coût d’externalisation comptable avec Accounted dépend surtout du périmètre choisi - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 OPCALIA mon compte : SIREN et convention collective pour retrouver le bon portail
 Perfectionniste, expert, génie naturel, individualiste ou super-héros : reconnaître les 5 types du syndrome de l’imposteur
 Consulter son CPF sans se tromper entre solde, droits réservés et accord employeur
 Auto-entrepreneur et chômage : quand l’ARE reste possible et quand l’ARCE devient plus utile