Placer la trésorerie d’entreprise sans bloquer le cash utile : le choix se joue sur l’horizon
Placer un excédent de trésorerie évite de laisser du cash inactif sur un compte courant. La priorité reste toutefois la continuité de l’activité. Un placement de trésorerie d’entreprise se choisit donc selon l’argent réellement disponible, la date à laquelle il pourra être nécessaire et le niveau de perte acceptable. Le rendement vient ensuite : il ne compense jamais un manque de liquidité au moment de payer les salaires, les fournisseurs ou un investissement urgent.
Commencer par isoler la trésorerie réellement plaçable
La trésorerie excédentaire ne correspond pas au solde affiché sur le compte bancaire. Elle désigne la somme qui reste après la couverture du besoin en fonds de roulement (BFR), des charges récurrentes, des échéances fiscales et sociales connues, ainsi que des dépenses déjà prévues. Une entreprise saisonnière doit, par exemple, conserver une réserve plus importante qu’une société dont les encaissements sont réguliers.
Construire un matelas de sécurité avant d’investir
Commencez par établir une prévision de trésorerie glissante, puis repérez le point bas attendu sur les prochains mois. Ajoutez une marge pour les retards de règlement, une commande imprévue ou une baisse temporaire d’activité. Cette poche de sécurité doit rester immédiatement accessible, même si elle est peu rémunérée. Seule la somme située au-dessus de ce seuil peut être répartie entre différents placements.
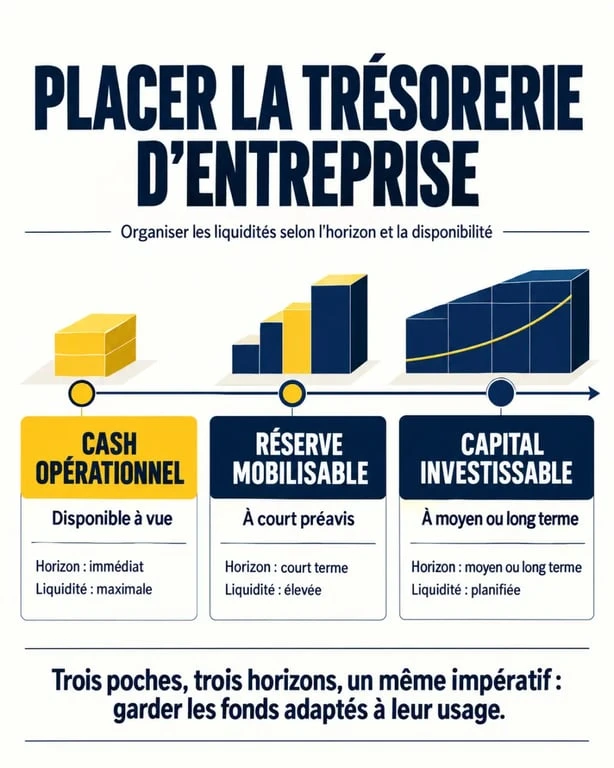
Un bon réflexe consiste à séparer les fonds en trois enveloppes : le cash opérationnel disponible à vue, la réserve mobilisable à court préavis et le capital dont l’entreprise peut se passer plus longtemps. Cette segmentation évite de financer le quotidien avec un support qu’il faudrait vendre ou débloquer au mauvais moment. Elle permet aussi de relier chaque placement à un besoin précis plutôt que de rechercher un rendement moyen sur l’ensemble de la trésorerie.
Choisir le support à partir de la date de besoin
L’horizon de placement est le critère le plus concret pour arbitrer entre sécurité, rendement et liquidité. Plus le capital doit rester disponible rapidement, plus il est logique de privilégier des supports stables. À l’inverse, un horizon long permet d’accepter une valeur fluctuante, à condition que l’entreprise n’ait pas besoin de récupérer son argent pendant une phase de baisse.
| Horizon indicatif | Objectif prioritaire | Solutions souvent envisagées | Point de vigilance |
|---|---|---|---|
| Quelques jours à 12 mois | Disponibilité et stabilité | Compte rémunéré professionnel, fonds monétaires, compte à terme court | Vérifier les conditions de retrait et la garantie éventuelle du capital |
| 1 à 4 ans | Prévisibilité avec rendement potentiel supérieur | Compte à terme, obligations de bonne qualité, fonds obligataires, contrat de capitalisation selon l’éligibilité | Anticiper les frais, la durée et la sensibilité aux taux |
| Plus de 5 ans | Valorisation progressive | Compte-titres personne morale, ETF, actions, SCPI ou OPCI selon le projet | Capital non garanti, volatilité et liquidité parfois limitée |
Le prisme de la date de dépense change la décision
Un même montant n’a pas le même rôle selon la date à laquelle il devra être utilisé. Le budget destiné à renouveler une machine dans huit mois ne doit pas être géré comme la réserve stratégique d’une holding sans projet de distribution à court terme. En associant chaque euro à un usage et à une date, l’allocation devient plus lisible.
Cette méthode évite aussi de surestimer la capacité d’investissement de l’entreprise. Une somme qui semble disponible aujourd’hui peut déjà être réservée à une échéance future. La question n’est donc pas seulement de savoir combien l’entreprise possède, mais quand elle devra utiliser chaque poche de liquidité.
Comparer les principales options sans confondre sécurité et performance
Les supports ne répondent pas au même besoin. Un compte à terme fixe un taux et une durée, ce qui convient à une somme dont la date d’utilisation est connue. Il peut toutefois prévoir une indisponibilité ou une pénalité en cas de sortie anticipée. Les fonds monétaires cherchent, eux, à conserver une volatilité faible avec une liquidité généralement élevée, sans constituer une garantie absolue du capital.
La comparaison doit porter sur le couple rendement, risque et liquidité. Un taux annoncé ne suffit pas pour décider. Il faut aussi examiner la durée d’immobilisation, les frais, les conditions de retrait et le risque lié à l’émetteur ou aux actifs détenus. Un support plus rémunérateur peut devenir inadapté si sa valeur fluctue fortement ou si sa revente prend du temps.
Les placements prudents pour la réserve à court terme
Le compte à terme et les fonds monétaires constituent souvent le premier niveau de diversification d’une trésorerie excédentaire. Ils conviennent à une société opérationnelle qui souhaite mieux rémunérer un surplus temporaire sans exposer son équilibre financier aux marchés actions. Avant toute souscription, comparez le taux annoncé, la durée, les frais, les règles de déblocage et les modalités de versement des intérêts.
La disponibilité doit rester cohérente avec le calendrier de l’entreprise. Un compte à terme peut répondre à un besoin planifié, mais il ne remplace pas une réserve accessible à tout moment. Les fonds monétaires offrent généralement davantage de souplesse, mais leur valeur et leur rendement ne sont pas assimilables à ceux d’un compte bancaire garanti.
Les placements de moyen et long terme
Un compte-titres pour personne morale donne accès aux obligations, fonds obligataires, ETF et actions. Il ouvre davantage de possibilités de diversification, mais la valeur des titres varie. Une baisse de marché peut donc réduire la valeur du portefeuille au moment où l’entreprise doit récupérer ses fonds.
La pierre-papier, via les SCPI ou OPCI, peut intéresser une structure disposant d’un horizon long. Elle implique cependant un risque de perte en capital et une revente qui n’est pas instantanée. Le contrat de capitalisation est une autre enveloppe à examiner lorsqu’elle est accessible à l’entité concernée, notamment pour organiser une allocation diversifiée et des rachats selon ses règles propres.
Adapter la stratégie au type d’entreprise
Une société opérationnelle doit protéger son cycle d’exploitation avant toute recherche de rendement. Son allocation sera souvent majoritairement courte et liquide, avec une diversification progressive sur le surplus durable. Cette prudence est particulièrement nécessaire lorsque les encaissements sont irréguliers ou que les dépenses peuvent augmenter rapidement.
Une holding ou une société patrimoniale, dont les flux sont parfois plus prévisibles, peut envisager une part plus importante de placements à moyen ou long terme. Elle doit toutefois conserver les sommes destinées à une distribution, à une acquisition ou à un financement futur. La nature patrimoniale de la structure ne rend pas automatiquement tous les supports adaptés.
Les SCI, associations, fondations et autres personnes morales ne disposent pas nécessairement du même accès aux enveloppes ni des mêmes contraintes de gestion. Les statuts, l’objet social, les règles internes de gouvernance et la nature des fonds reçus peuvent limiter les investissements possibles. Il faut donc vérifier l’éligibilité du support avant d’engager les démarches, plutôt que de supposer qu’une solution ouverte aux particuliers convient automatiquement à une personne morale.
Vérifier fiscalité, risques et modalités avant de signer
Les intérêts, dividendes et plus-values réalisés par une société entrent généralement dans son résultat imposable et peuvent être soumis à l’IS. Le rendement pertinent est donc le rendement net de fiscalité et de frais, pas le taux mis en avant par un établissement. Certains fonds peuvent aussi entraîner un traitement comptable et fiscal plus technique, notamment lorsque leur valeur évolue sans vente effective.
- Relisez la liquidité : délai de retrait, préavis, pénalités, conditions de rachat et existence d’un marché de revente.
- Identifiez le risque réel : capital garanti ou non, volatilité, risque de crédit de l’émetteur et risque de perte définitive.
- Contrôlez les frais : frais d’entrée, de gestion, d’arbitrage ou de sortie peuvent réduire fortement une rémunération modeste.
- Validez le cadre juridique : pouvoir du dirigeant, décision des associés si nécessaire, comptabilisation et compatibilité avec l’objet social.
- Évitez la concentration : répartir les échéances et les émetteurs limite la dépendance à une seule solution.
La diversification ne consiste pas à multiplier les produits sans logique. Elle peut porter sur les échéances, les émetteurs et les niveaux de liquidité. Une entreprise peut ainsi conserver une réserve immédiatement disponible, placer une autre poche sur une durée connue et réserver les supports plus fluctuants au capital dont elle n’aura pas besoin avant plusieurs années.
Enfin, un expert-comptable et un professionnel habilité à conseiller sur les investissements peuvent aider à rapprocher la stratégie de placement des besoins réels de l’entreprise. L’objectif n’est pas de placer tout le cash disponible, mais de construire une allocation qui reste solide si l’activité ralentit ou si une opportunité exige des fonds rapidement.

- Placer la trésorerie d’entreprise sans bloquer le cash utile : le choix se joue sur l’horizon - 30 septembre 2026
- Bourso Business sépare vos flux et simplifie la gestion du compte pro - 26 septembre 2026
- Comptabilité en partie double : débit, crédit et trésorerie, comment éviter la confusion ? - 25 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Amortissements, VNC et écritures sans ressaisie : le vrai rôle d’un logiciel de comptabilité des immobilisations
 Dépôt du capital, Progéliance Net, flux à suivre : ce que permet vraiment un compte pro Société Générale
 Le compte pro LCL centralise cartes, trésorerie et facturation en ligne
 Bourso Business sépare vos flux et simplifie la gestion du compte pro