La banque évalue un prêt professionnel sur 4 signaux, des chiffres au projet
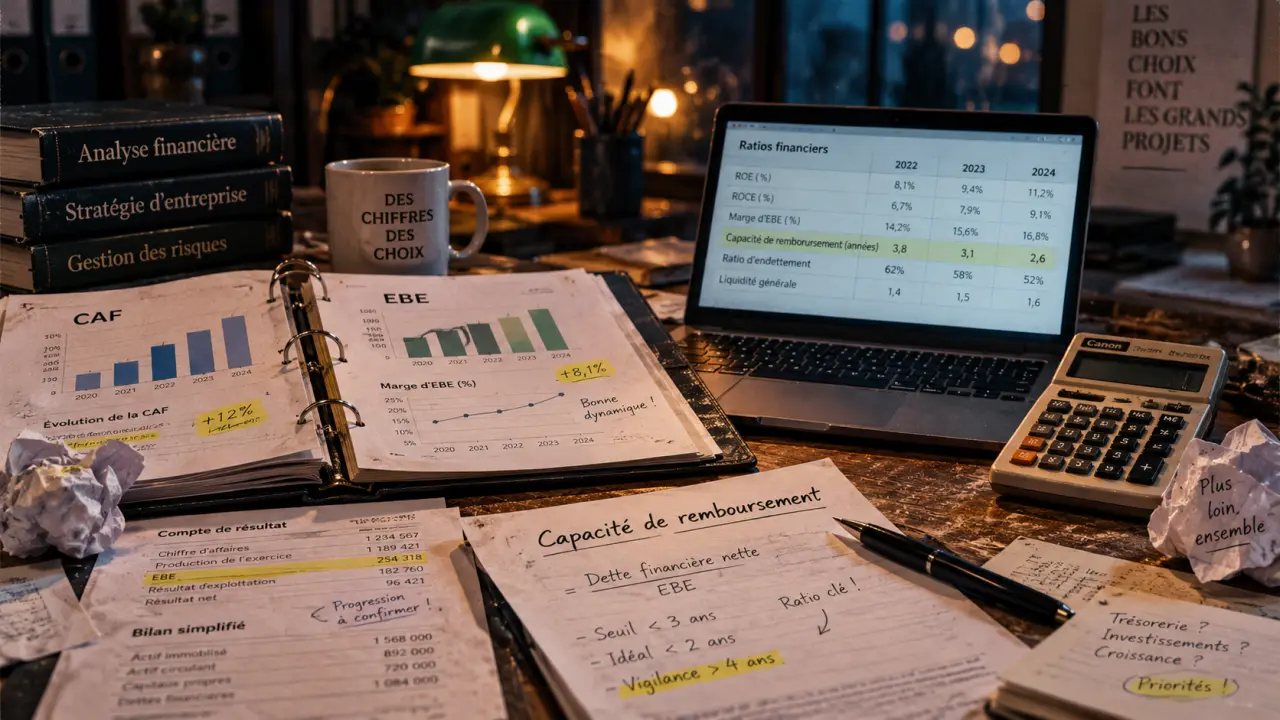
Avant d’accorder un prêt professionnel, la banque cherche une réponse concrète à une question simple : l’entreprise pourra-t-elle rembourser sans fragiliser son activité ? Elle examine les chiffres, le besoin à financer, la solidité du projet et les solutions prévues si les résultats sont moins favorables. Un dossier solide ne repose donc pas sur un seul ratio. C’est la cohérence de l’ensemble qui réduit le risque perçu.
Les quatre signaux que la banque analyse en priorité
La décision dépend du projet, du secteur, de l’ancienneté de l’entreprise et du type de crédit demandé. Un financement destiné à une machine, à une reprise, à des travaux ou à un besoin de trésorerie ne s’étudie pas de la même façon. Quatre blocs reviennent toutefois dans la plupart des analyses.
Calculer les indicateurs examinés par la banque
| Signal examiné | Ce que la banque cherche à vérifier | Point de vigilance |
|---|---|---|
| Rentabilité et remboursement | La capacité de l’activité à générer des ressources suffisantes | Des mensualités incompatibles avec la CAF ou la trésorerie |
| Structure financière | L’équilibre entre fonds propres, apport et dettes | Une dépendance trop forte à l’emprunt |
| Cycle de trésorerie | La capacité à absorber les décalages d’encaissement et de paiement | Un BFR sous-estimé ou une trésorerie tendue |
| Qualité du projet | La cohérence du business plan, du marché et de l’expérience du porteur | Des prévisions optimistes sans justification |
Ces critères ne s’appliquent pas comme des seuils automatiques. Une société jeune peut obtenir un accord avec un historique limité si l’apport, l’expérience du dirigeant, les contrats déjà signés et les prévisions de trésorerie compensent ce manque. À l’inverse, une entreprise ancienne peut essuyer un refus si son activité se dégrade ou si son endettement est devenu trop lourd.
Les chiffres qui prouvent la capacité de remboursement
CAF, EBE et charges financières : lire la rentabilité
La capacité d’autofinancement (CAF) correspond aux ressources que l’activité peut dégager pour financer ses besoins et honorer ses dettes. Elle est souvent approchée à partir du résultat net, auquel sont notamment réintégrés les amortissements et les provisions. Ainsi, un résultat net de 50 000 €, 10 000 € d’amortissements et 5 000 € de provisions conduisent à une CAF de 65 000 €.
La banque observe aussi l’excédent brut d’exploitation (EBE). Cet indicateur mesure la richesse produite par l’activité avant les éléments financiers, fiscaux et comptables. Un EBE durable indique que le modèle économique fonctionne avant le poids de la dette. Le ratio EBE / charges financières sert ensuite à apprécier la couverture des intérêts : un niveau supérieur à 8 est généralement considéré comme solide, entre 2 et 8 comme acceptable, et inférieur à 2 comme risqué. Ces repères doivent être interprétés selon l’activité et sa saisonnalité.
Endettement : une dette proportionnée aux moyens de l’entreprise
Le taux d’endettement professionnel compare les dettes financières aux capitaux propres, selon la formule suivante : dettes financières / capitaux propres. Une entreprise qui possède 200 000 € de dettes financières et 500 000 € de capitaux propres affiche donc un ratio de 40 %. Les repères couramment utilisés situent un niveau inférieur à 30 % parmi les profils confortables, entre 30 % et 75 % parmi les profils intermédiaires, et au-delà de 75 % parmi les situations plus sensibles.
La banque ne s’arrête pas au pourcentage. Elle tient compte de la durée du prêt, de la nature de l’actif financé et des autres engagements. Un investissement immobilier professionnel peut être financé sur 15 à 20 ans, tandis qu’un matériel rapidement obsolète ou un besoin ponctuel de trésorerie appelle une durée plus courte. Faire coïncider la durée du crédit avec la durée d’utilité du bien montre que le financement a été construit avec méthode.
Trésorerie et BFR : le détail qui déstabilise un bon prévisionnel
Une entreprise rentable peut manquer de liquidités. C’est ce que la banque vérifie à travers le besoin en fonds de roulement (BFR), calculé simplement ainsi : stocks + créances clients – dettes fournisseurs. Plus les clients règlent tard, plus les stocks immobilisent de l’argent et plus le besoin de financement augmente.
Le BFR relie le compte de résultat au compte bancaire. Vendre davantage peut augmenter le chiffre d’affaires tout en aggravant une tension de caisse, notamment lorsque les achats et la TVA sont payés avant les règlements clients. Un plan de trésorerie mensuel pour la première année peut alors apporter plus de visibilité qu’un prévisionnel annuel flatteur. Il fait apparaître les mois creux, les pics de décaissement et le besoin éventuel d’une ligne de trésorerie distincte du prêt d’investissement.
Les relevés bancaires font également partie de l’analyse. Des incidents de paiement récurrents, des découverts non maîtrisés ou des prélèvements rejetés affaiblissent le dossier, même lorsque les comptes annuels sont satisfaisants. À l’inverse, une gestion régulière, des encaissements cohérents avec le chiffre d’affaires annoncé et une trésorerie suivie renforcent la crédibilité du dirigeant.
Le dossier attendu : prouver le besoin et vérifier les prévisions
Pour une entreprise existante ou une création
Pour une entreprise déjà en activité, la banque demande généralement les comptes de résultat et les bilans des 3 derniers exercices, les relevés bancaires, les statuts, l’extrait K-bis, l’identité des associés et les éléments relatifs au capital social. Elle cherche à comprendre l’évolution du chiffre d’affaires, des marges, de la trésorerie et des dettes déjà en cours.
En création ou en reprise, l’historique comptable est remplacé par la qualité du dossier : étude de marché, business plan, parcours du dirigeant, devis, bail commercial, promesses de vente, lettres d’intention ou premiers contrats. Le prévisionnel financier, souvent présenté sur 3 ans, doit préciser les hypothèses de chiffre d’affaires, de marge, de charges et de rémunération. Ces hypothèses gagnent à être reliées à des éléments concrets : capacité de production, prix pratiqués, portefeuille commercial ou données de marché.
Le plan de financement doit justifier chaque euro demandé
Un bon plan de financement distingue les emplois et les ressources. Parmi les emplois figurent notamment le matériel, les travaux, le stock initial, les frais de lancement et le BFR. Les ressources regroupent l’apport personnel, les fonds propres, le prêt bancaire et les financements complémentaires. Le montant emprunté doit être appuyé par des devis et couvrir le besoin réel, sans dissimuler un déficit de trésorerie structurel.
- Présentez un plan de trésorerie mois par mois sur la première année.
- Expliquez les hypothèses de vente et ajoutez un scénario prudent.
- Indiquez clairement la destination du prêt et le calendrier des dépenses.
- Préparez vos réponses sur les concurrents, la clientèle cible et les risques du secteur.
Apport, garanties et solutions pour renforcer une demande fragile
L’apport personnel matérialise l’engagement du dirigeant et réduit la somme exposée par la banque. Une participation comprise entre 25 % et 30 % du financement demandé est fréquemment recommandée. Pour un projet de 100 000 €, cela représente 25 000 € à 30 000 €. L’absence d’apport ne rend pas le financement impossible, mais elle demande de compenser par un projet très documenté, des garanties ou d’autres ressources.
La banque peut demander une caution personnelle, un nantissement d’un actif professionnel, une hypothèque ou une assurance emprunteur. Ces garanties ne corrigent pas une capacité de remboursement insuffisante. Elles réduisent la perte potentielle de la banque en cas de défaut. Avant de les accepter, mesurez leur portée, surtout lorsque votre patrimoine personnel est engagé.
Pour réduire le montant du crédit bancaire, plusieurs sources peuvent être associées : prêt d’honneur, crédit-bail pour un équipement, affacturage pour accélérer l’encaissement des factures, financement participatif ou apport d’associés. Cette diversification est utile lorsqu’elle correspond à la nature du besoin. Elle ne doit pas compliquer le montage ni augmenter inutilement les charges futures.
Enfin, préparez le rendez-vous comme un échange de gestion. Expliquez ce que vous demandez, pourquoi ce montant est nécessaire, comment il sera remboursé et ce que vous ferez si le démarrage prend du retard. Une réponse claire sur ces quatre points peut faire passer un dossier correct du stade de la réserve à celui d’une demande finançable.

- La banque évalue un prêt professionnel sur 4 signaux, des chiffres au projet - 4 octobre 2026
- L’accompagnement marketing digital remet le budget et les actions au service des résultats - 3 octobre 2026
- Obtenir un prêt professionnel rapidement : distinguer le délai de réponse du déblocage - 2 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Perfectionniste, expert, génie naturel, individualiste ou super-héros : reconnaître les 5 types du syndrome de l’imposteur
 Prêt d’honneur pour créer son entreprise : taux zéro, comité d’agrément et levier bancaire
 Consulter son CPF sans se tromper entre solde, droits réservés et accord employeur
 RSA et micro-entreprise : comment le chiffre d’affaires, le foyer et le forfait logement changent vos droits