Comptabilité en partie double : débit, crédit et trésorerie, comment éviter la confusion ?
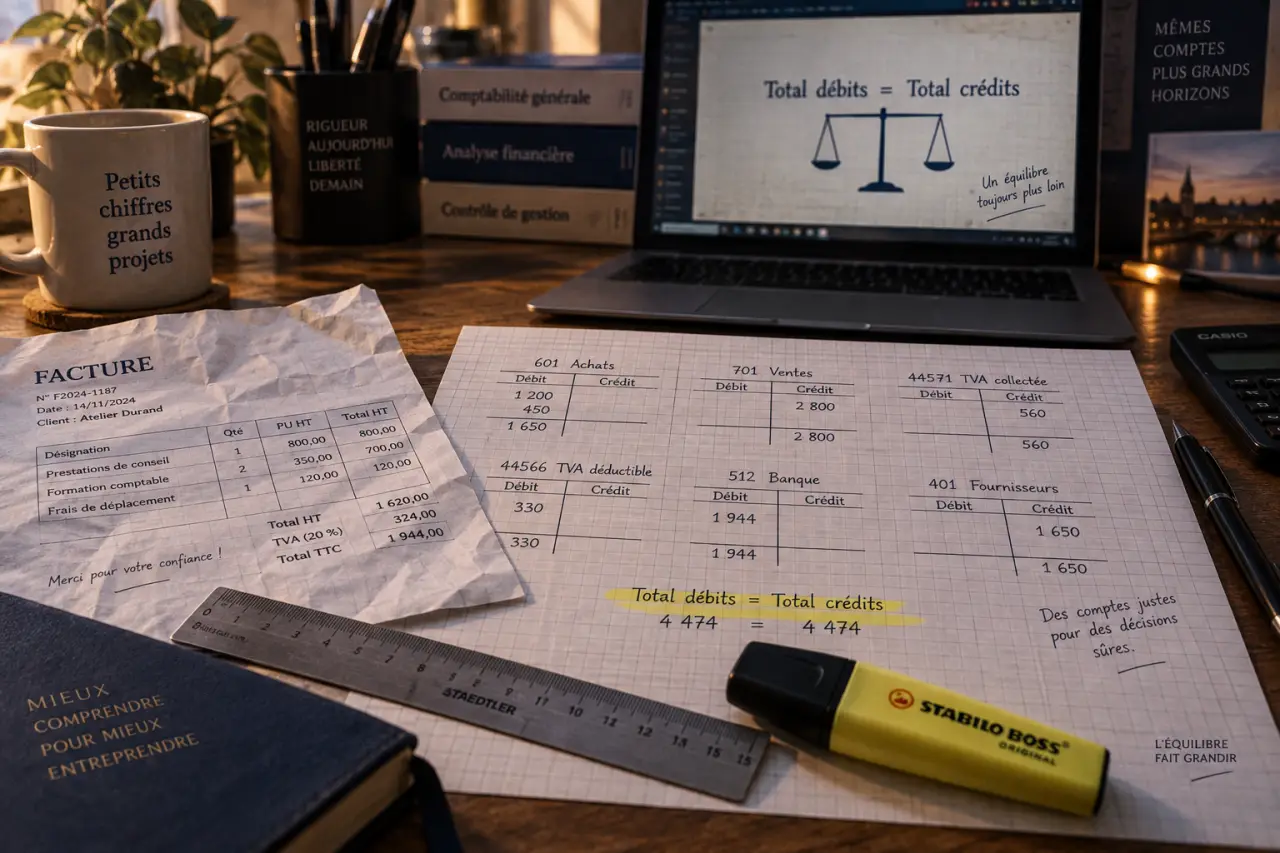
La comptabilité en partie double repose sur une règle simple : chaque opération concerne au moins deux comptes et le total des débits est toujours égal au total des crédits. Cette mécanique permet d’enregistrer une facture, un paiement ou une vente sans réduire la comptabilité à une suite d’entrées et de sorties d’argent.
Le principe : une opération a toujours une contrepartie
La comptabilité en partie double enregistre chaque événement économique selon son origine et sa destination. Lorsqu’une entreprise achète du matériel et le paie par banque, elle reçoit un bien et utilise sa trésorerie. Les deux mouvements sont liés : le compte de matériel augmente, tandis que le compte Banque diminue.
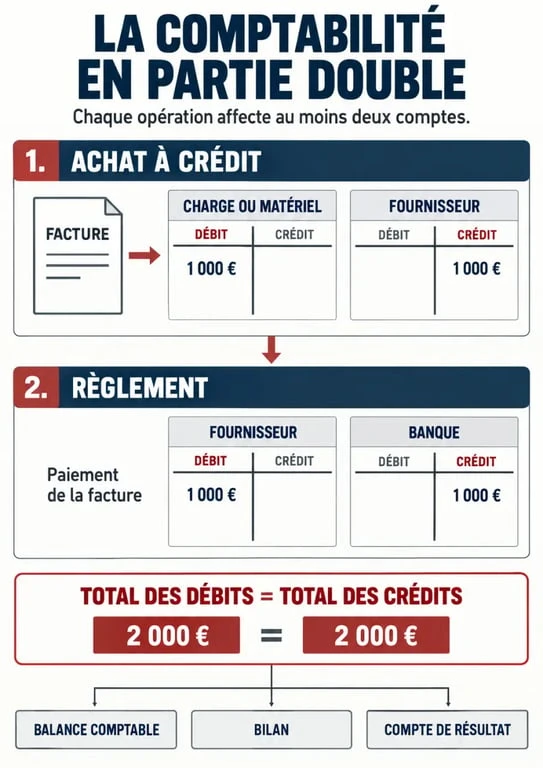
Une écriture comporte donc au minimum un compte débité et un compte crédité. Plusieurs lignes peuvent apparaître de chaque côté, notamment lorsqu’une opération comprend de la TVA, plusieurs modes de règlement ou différentes catégories de charges. La règle reste la même : total des débits = total des crédits.
Ce système ne concerne pas uniquement les paiements immédiats. Il permet aussi de suivre les créances clients, les dettes fournisseurs, les emprunts et les opérations différées. Une facture reçue peut être comptabilisée avant son règlement : la dette figure alors dans les comptes, même si l’argent n’est pas encore sorti du compte bancaire.
Débit et crédit : la règle à retenir selon la nature du compte
Le débit et le crédit ne signifient pas automatiquement « plus » ou « moins », ni « encaissement » ou « décaissement ». Ce sont les deux côtés d’un compte en T : le débit est placé à gauche et le crédit à droite. Leur effet dépend de la nature du compte concerné.
| Type de compte | Augmentation | Diminution | Exemples |
|---|---|---|---|
| Actif | Débit | Crédit | Banque, caisse, créance client, matériel |
| Passif | Crédit | Débit | Emprunt, dette fournisseur, capital |
| Charges | Débit | Crédit | Achats, loyers, salaires, assurance |
| Produits | Crédit | Débit | Ventes, prestations, produits financiers |
Une méthode rapide pour choisir le bon sens
Commencez par identifier ce qui change réellement : un bien acquis, une dette née, une créance encaissée ou une charge engagée. Classez ensuite chaque élément dans sa famille. Si un actif ou une charge augmente, il est débité. Si un passif ou un produit augmente, il est crédité. Vérifiez enfin que les montants des deux colonnes sont identiques.
Le compte bancaire illustre bien la confusion fréquente. Un prélèvement bancaire correspond généralement à un crédit du compte Banque en comptabilité, car la trésorerie, qui est un actif, diminue. Le terme « débit » figurant sur un relevé bancaire décrit le point de vue de la banque. Il ne faut donc pas le transposer mécaniquement dans une écriture comptable.
Lire les comptes en T pour suivre les mouvements et les soldes
Le compte en T est une représentation visuelle utile pour débuter. Les débits figurent à gauche et les crédits à droite. Cette présentation distingue le mouvement enregistré d’un côté ou de l’autre et le solde final du compte.
| Compte Banque | Débit | Crédit |
|---|---|---|
| Solde initial et encaissements | 12 000 € | |
| Règlement fournisseur | 3 000 € | |
| Solde débiteur final | 9 000 € |
Un compte d’actif présente habituellement un solde débiteur, puisque ses augmentations sont portées au débit. À l’inverse, un compte fournisseur est généralement créditeur : une facture fournisseur augmente la dette au crédit, puis son paiement la diminue au débit.
Le rapprochement entre une facture et son règlement relie deux étapes d’une même opération. La première crée une dette ou une créance, tandis que la seconde l’éteint. Cette distinction évite de comptabiliser le paiement comme une charge une seconde fois. Après une facture fournisseur, le règlement touche principalement le compte fournisseur et la banque : la charge a déjà été constatée lors de la réception de la facture.
Trois écritures comptables pour passer de la théorie à la pratique
Une vente de 10 000 € HT avec TVA
Une entreprise vend des marchandises pour 10 000 € HT, avec 2 000 € de TVA collectée. Le client doit donc 12 000 € TTC. La vente augmente la créance client, crée un produit et constate la TVA due.
| Compte | Débit | Crédit |
|---|---|---|
| Client | 12 000 € | |
| Ventes de marchandises | 10 000 € | |
| TVA collectée | 2 000 € |
Lorsque le client paie les 12 000 €, l’entreprise débite la banque et crédite le compte client. Le produit n’est pas modifié : il a été enregistré lors de la vente, et non lors de l’encaissement.
Un achat au comptant de 1 000 €
Pour un achat de marchandises payé immédiatement, la charge d’achat augmente au débit et la banque diminue au crédit. L’écriture est donc la suivante : débit du compte d’achats pour 1 000 €, puis crédit du compte Banque pour 1 000 €. Si la facture comporte de la TVA déductible, celle-ci est inscrite séparément au débit, en plus de la charge hors taxe.
Une facture fournisseur suivie de son règlement
Une facture fournisseur non réglée crée d’abord une charge ou un actif, ainsi qu’une dette au crédit du compte fournisseur. Au moment du paiement, le compte fournisseur est débité pour réduire la dette et la banque est créditée. Cette séparation permet de suivre précisément ce que l’entreprise doit encore à ses partenaires.
Balance, bilan et partie simple : ce que la partie double permet de contrôler
Les écritures sont d’abord enregistrées dans un journal comptable, puis regroupées par compte. La balance comptable récapitule les mouvements et les soldes débiteurs ou créditeurs de tous les comptes. Elle permet de vérifier l’égalité globale entre les débits et les crédits.
Une balance équilibrée est un contrôle utile, mais elle ne prouve pas que tout est juste. Une erreur de compte, un montant identique saisi deux fois ou une écriture oubliée dans son intégralité peut laisser la balance équilibrée. Les pièces justificatives, le contrôle des libellés et le rapprochement avec les factures ou les relevés bancaires restent donc nécessaires.
La partie double alimente deux documents majeurs : le bilan, qui présente les actifs et les passifs, et le compte de résultat, qui regroupe les charges et les produits. En France, le Plan comptable général normalise l’organisation des comptes de comptabilité générale.
La comptabilité en partie simple se limite davantage à l’enregistrement des recettes et des dépenses. Elle peut convenir à un suivi de trésorerie élémentaire, mais elle rend moins visible l’existence d’une créance, d’une dette ou d’un emprunt. La partie double offre une lecture plus complète du patrimoine, des obligations et du résultat de l’entreprise.
Le système était déjà employé dans les banques italiennes à la fin du XIIIe siècle. Sa codification occidentale est associée au traité publié à Venise par Luca Pacioli en 1494. Son principe reste le même : rendre chaque flux compréhensible, justifiable et contrôlable grâce à sa contrepartie.

- Comptabilité en partie double : débit, crédit et trésorerie, comment éviter la confusion ? - 25 septembre 2026
- Comptable pour micro-entreprise : quand l’accompagnement devient vraiment rentable - 24 septembre 2026
- Compte pro Shine : l’outil de gestion tout-en-un pour les entrepreneurs - 23 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Amortissements, VNC et écritures sans ressaisie : le vrai rôle d’un logiciel de comptabilité des immobilisations
 SCI à l’IR ou à l’IS : obligations comptables, seuils et documents à ne pas rater
 Dépôt du capital, Progéliance Net, flux à suivre : ce que permet vraiment un compte pro Société Générale
 Le compte pro LCL centralise cartes, trésorerie et facturation en ligne