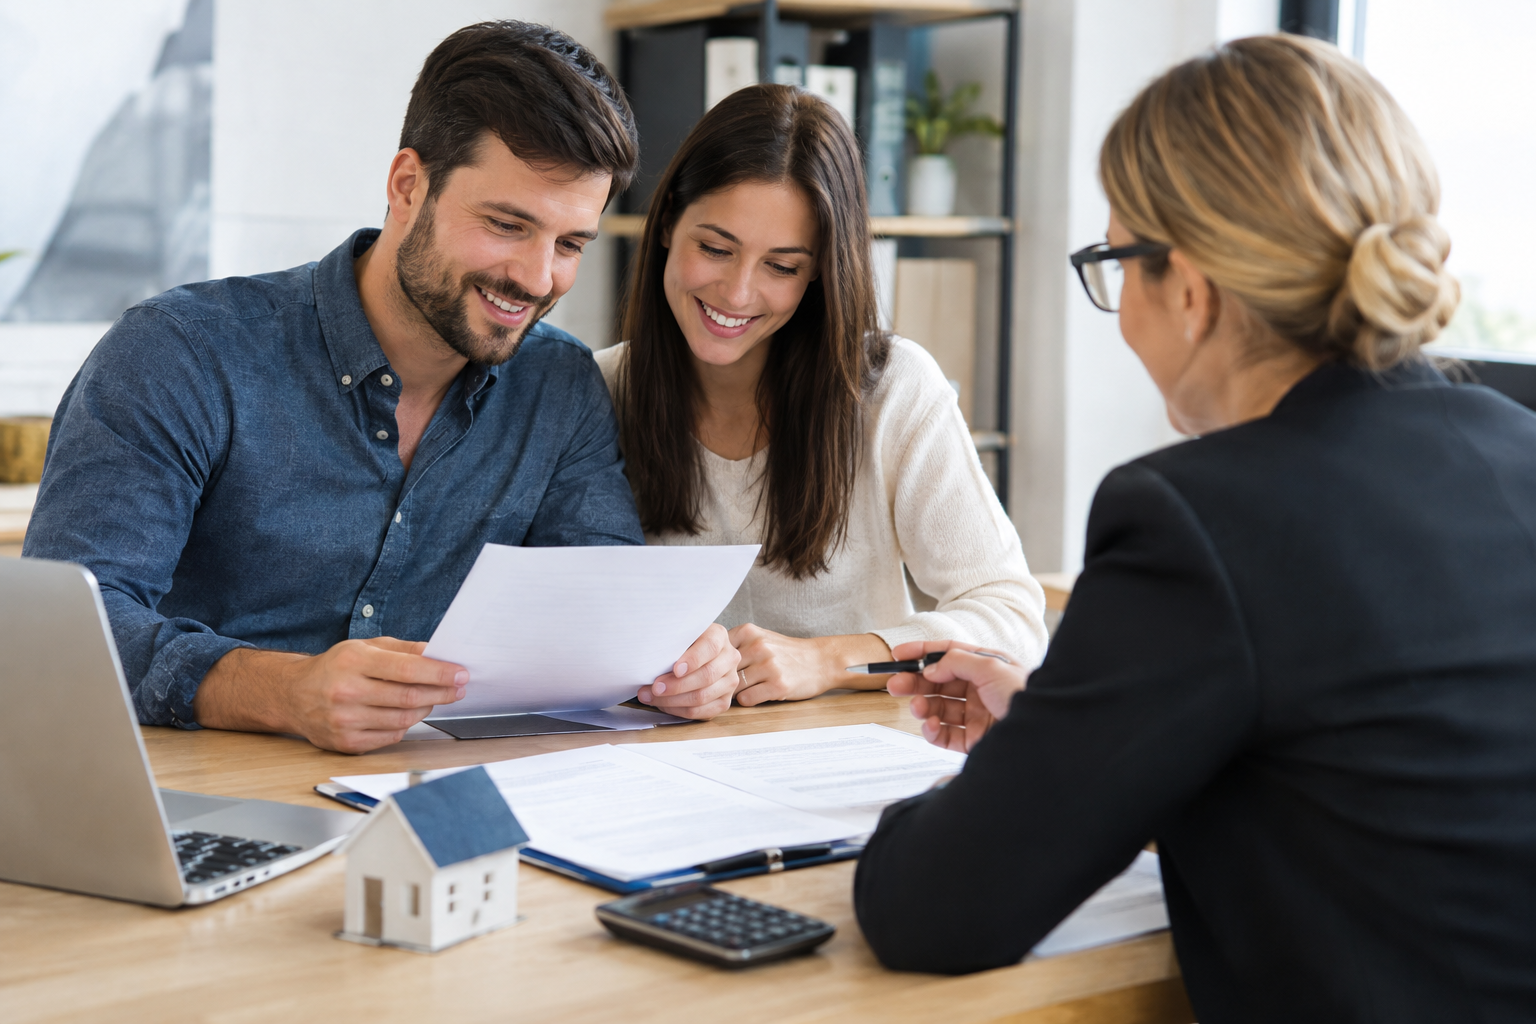
Vous avez déjà vécu cette scène ? Vous êtes face à votre conseiller bancaire qui vous renvoie votre dossier pour la troisième fois. Un document manque, un autre est illisible, le dernier est périmé. Votre projet, pourtant solide, se retrouve bloqué par des allers-retours qui traînent pendant des semaines. Cette frustration, nous l’avons tous ressentie à un moment donné. La bonne nouvelle, c’est que la majorité des refus ne vient pas d’une situation financière catastrophique, mais d’un dossier mal préparé. Avec les réglementations de 2026 qui imposent de nouvelles contraintes aux établissements bancaires, comprendre ce qui est vraiment attendu devient un atout décisif. Nous avons décortiqué les exigences actuelles pour vous permettre d’éviter les pièges classiques et d’assembler un dossier qui répond aux critères stricts des banquiers. Préparer son dossier correctement, ce n’est pas seulement gagner du temps, c’est multiplier ses chances d’obtenir le financement dont vous avez besoin.
Pourquoi votre dossier sera scruté à la loupe (et ce que les banquiers ne vous disent pas)
Les banquiers ne cherchent pas à vous compliquer la vie par plaisir. Depuis 2024 et jusqu’en 2026, ils opèrent sous des obligations légales strictes qui encadrent chaque décision d’octroi de crédit. Le taux d’endettement est plafonné à 35% de vos revenus nets, assurance emprunteur incluse, selon les règles du Haut Conseil de Stabilité Financière confirmées en mars 2026. Cette limite n’est pas négociable pour la majorité des dossiers, même si les banques conservent une marge de flexibilité de 20% de leur production trimestrielle pour les profils à hauts revenus ou les primo-accédants avec une épargne solide.
Autre contrainte non négociable : la consultation obligatoire du FICP, le Fichier national des Incidents de remboursement des Crédits aux Particuliers. Avant toute décision d’octroyer un crédit, la banque doit vérifier si vous êtes inscrit dans ce fichier. Cette vérification n’est pas une simple formalité, c’est une obligation légale destinée à éclairer la décision finale avec les données les plus récentes. Contrairement à ce que beaucoup pensent, une inscription au FICP n’interdit pas automatiquement l’octroi d’un crédit, mais elle impose à la banque d’évaluer votre solvabilité avec encore plus de rigueur.
Ce que nous constatons sur le terrain, c’est que beaucoup de refus auraient pu être évités. Un dossier bâclé, des pièces incomplètes ou des incohérences entre les documents font perdre un temps précieux et sèment le doute dans l’esprit du banquier. Vous n’êtes pas en train de quémander une faveur, vous présentez un engagement financier qui doit être transparent, cohérent et vérifiable. Prenez ce processus au sérieux, et vous verrez que les portes s’ouvrent plus facilement.
Les documents incontournables : la checklist qui évite les allers-retours
Chaque établissement bancaire exige un socle commun de documents pour évaluer votre demande. Ces pièces permettent de tracer votre identité, vérifier vos revenus et analyser votre gestion budgétaire. Sans elles, aucun dossier ne franchit le premier filtre. Voici ce que vous devez préparer systématiquement :
-
Pièce d’identité valide : carte nationale d’identité, passeport ou titre de séjour en cours de validité
-
Justificatif de domicile de moins de 3 mois : facture d’électricité, de gaz, d’eau ou quittance de loyer
-
3 derniers bulletins de salaire : pour les salariés, ce document atteste de la régularité de vos revenus
-
Dernier avis d’imposition : il confirme vos revenus déclarés et permet de détecter d’éventuels écarts
-
Relevés bancaires des 3 à 6 derniers mois : ils révèlent votre gestion au quotidien, vos charges et vos éventuels incidents
-
RIB : relevé d’identité bancaire du compte sur lequel les fonds seront versés
Ces documents doivent être fournis dans des formats acceptés par la banque, généralement PDF ou JPG, avec une taille de quelques Mo par fichier. Nous ne le répéterons jamais assez : un scan illisible peut vous faire perdre deux semaines. Prenez le temps de vérifier la qualité de vos fichiers avant de les transmettre. Une photocopie floue d’un bulletin de salaire ou un justificatif de domicile coupé ne sera pas accepté, et vous recevrez une demande de resoumission qui rallongera inutilement les délais.
Salariés, indépendants, CDD : adapter son dossier selon sa situation
Il n’existe pas un dossier type qui convient à tous les profils. Votre statut professionnel détermine les pièces complémentaires à fournir, et les banques ne traitent pas un salarié en CDI comme un travailleur indépendant ou un intérimaire. Comprendre ce qui vous distingue permet d’anticiper les demandes et de renforcer votre crédibilité.
Si vous êtes salarié en CDI, vous présentez le profil le plus rassurant pour les banques. Vos trois derniers bulletins de salaire suffisent généralement, mais certains établissements demandent aussi votre contrat de travail, surtout si vous êtes encore en période d’essai ou si votre ancienneté est récente. Mentionnez clairement la date de début de votre contrat pour éviter tout malentendu. Votre situation est considérée comme stable, ce qui joue en votre faveur, mais ne négligez pas pour autant la qualité de votre dossier.
Les travailleurs indépendants et professions libérales doivent fournir bien davantage. Les banques sont plus méfiantes face à des revenus variables et demandent des preuves solides de pérennité. Vous devrez présenter vos bilans comptables des deux à trois dernières années, votre extrait Kbis, vos déclarations fiscales et vos justificatifs de chiffre d’affaires. L’objectif est de démontrer que votre activité est stable et rentable sur la durée. Si vous venez de vous lancer, attendez-vous à devoir justifier davantage ou à proposer un apport personnel conséquent pour compenser le risque perçu.
Pour les personnes en CDD, intérim ou avec des revenus variables, la situation se complique. Votre contrat de travail devient obligatoire, et la banque exigera souvent des justificatifs supplémentaires pour évaluer la régularité de vos revenus. Dans certains cas, la présence d’un garant sera nécessaire pour rassurer l’établissement prêteur. Nous savons que cette situation peut sembler injuste, mais les critères actuels ne laissent pas beaucoup de marge de manœuvre. Présentez un historique de missions régulières, montrez une épargne constituée et, si possible, un apport personnel d’au moins 10% pour les projets immobiliers.
Le dossier projet : prouver que votre demande tient la route
Demander un crédit, ce n’est pas simplement solliciter une somme d’argent. C’est présenter un projet crédible avec des chiffres précis et des justificatifs concrets. La banque doit comprendre à quoi servira l’emprunt et comment vous comptez le rembourser. Selon que votre crédit soit affecté ou non, les documents à fournir varient.
Pour un crédit affecté, qu’il s’agisse d’un achat immobilier, automobile ou de travaux, vous devez impérativement joindre les pièces justifiant votre projet. Dans le cas d’un achat immobilier, cela inclut le compromis de vente, le descriptif du bien et les diagnostics immobiliers. Pour des travaux ou un achat de véhicule, présentez les devis détaillés. Ces documents prouvent que votre demande correspond à un besoin réel et chiffré, pas à une envie vague.
Le plan de financement est un élément souvent négligé alors qu’il montre votre sérieux. Il doit mentionner le montant total du projet, votre apport personnel avec ses justificatifs d’épargne, et les mensualités envisagées. Ce tableau permet à la banque de vérifier immédiatement si votre demande respecte le taux d’endettement de 35% et si vous avez réfléchi à l’impact sur votre budget mensuel. Un emprunteur qui présente spontanément ces éléments inspire confiance. Celui qui attend qu’on lui réclame chaque détail suscite la méfiance.
Crédits en cours et tableau d’amortissement : la transparence qui rassure
Certains emprunteurs commettent une erreur fatale : cacher leurs crédits en cours, pensant améliorer leurs chances d’obtenir un nouveau prêt. Cette stratégie se retourne systématiquement contre eux. Les banques vérifient tout, et la découverte d’un crédit non déclaré entraîne un refus immédiat pour manque de transparence. Vous devez lister tous vos engagements financiers existants avec leurs tableaux d’amortissement.
Présentez ces informations sous une forme claire, en précisant pour chaque crédit en cours :
| Type de crédit en cours | Mensualité restante | Capital restant dû |
|---|---|---|
| Crédit automobile | 280 € | 8 400 € |
| Crédit consommation | 150 € | 3 000 € |
| Crédit immobilier | 950 € | 180 000 € |
Cette transparence permet à la banque de calculer correctement votre taux d’endettement et d’ajuster son offre en conséquence. Plutôt qu’un refus brutal parce que vous avez dissimulé des informations, vous obtenez une réponse réaliste basée sur votre situation réelle. Un conseiller qui voit que vous jouez cartes sur table sera bien plus enclin à chercher des solutions avec vous.
Les pièges à éviter qui font capoter votre demande
Nous avons identifié plusieurs erreurs classiques qui sabotent des dossiers pourtant solides. La première concerne les documents périmés. Un justificatif de domicile datant de plus de trois mois sera refusé, tout comme une pièce d’identité expirée. Vérifiez systématiquement les dates de validité avant de soumettre votre dossier.
Les justificatifs illisibles représentent une autre source fréquente de problèmes. Un scan de mauvaise qualité, une photocopie raturée ou un document tronqué ne sera pas accepté. Prenez le temps de produire des fichiers nets, bien cadrés, avec toutes les informations visibles. Si votre smartphone prend de mauvaises photos, utilisez un scanner.
Attention aux incohérences entre les documents. Si votre bulletin de salaire mentionne 2 500 € nets mais que vos relevés bancaires montrent des virements de 2 200 €, la banque voudra des explications. De même, des incidents de paiement visibles sur vos relevés, comme des découverts répétés ou des rejets de prélèvement, soulèveront des questions légitimes sur votre capacité à gérer un nouvel engagement.
Dernier piège : vouloir court-circuiter les délais légaux de réflexion. Pour un crédit immobilier, vous disposez d’un délai de réflexion incompressible de 10 jours après réception de l’offre. Pour un crédit à la consommation, c’est un délai de rétractation de 14 jours après acceptation. Ces délais protègent l’emprunteur et sont inscrits dans la loi. Toute tentative de les contourner sera bloquée par la banque.
Optimiser son dossier : les petits plus qui font pencher la balance
Maintenant que vous connaissez les fondamentaux, voyons comment vous démarquer positivement. Un dossier organisé fait toute la différence. Utilisez une chemise avec des intercalaires clairement identifiés : identité, revenus, situation bancaire, projet. Cette présentation montre que vous prenez votre demande au sérieux et facilite le travail du conseiller qui étudiera votre dossier.
Ajoutez une lettre de motivation courte qui explique votre projet et sa cohérence. Trois ou quatre paragraphes suffisent pour contextualiser votre demande et montrer que vous avez mûrement réfléchi à votre engagement. Évitez les longs discours, restez factuel et précis. Expliquez pourquoi ce crédit a du sens pour vous, quel est votre plan de remboursement et comment cet emprunt s’inscrit dans votre situation actuelle.
Vos relevés bancaires doivent montrer une épargne régulière, même modeste. Un virement mensuel de 100 € sur un livret prouve que vous savez gérer votre budget et anticiper. Si vous disposez d’un apport personnel, mentionnez-le d’emblée avec son justificatif. Un apport de 10 à 20% du montant emprunté rassure considérablement les établissements, surtout pour les crédits immobiliers.
Si votre profil est fragile, envisagez la présence d’un garant. Cette personne s’engage à rembourser le crédit si vous ne pouvez plus le faire. Cette garantie supplémentaire peut débloquer des situations complexes. Pour les dossiers vraiment compliqués, faire appel à un courtier peut valoir le coup. Ces professionnels connaissent les exigences de chaque banque et savent présenter votre situation sous le meilleur angle.
Le parcours une fois le dossier déposé : ce qui vous attend vraiment
Votre dossier est complet et transmis. Que se passe-t-il ensuite ? Le délai d’étude varie selon les établissements. Pour un crédit à la consommation, comptez quelques jours à deux semaines. Pour un crédit immobilier, le délai s’allonge entre deux semaines et un mois. Pendant cette période, la banque analyse votre solvabilité, consulte le FICP, vérifie vos revenus et calcule votre taux d’endettement.
Si votre dossier passe les premiers filtres, vous recevez un accord de principe, puis une offre préalable. Cette offre doit obligatoirement être accompagnée de la FISE, la Fiche d’Information Standardisée Européenne, qui récapitule toutes les caractéristiques du prêt : montant, durée, TAEG (Taux Annuel Effectif Global), échéancier de remboursement, garanties exigées. Le TAEG inclut tous les frais obligatoires liés au crédit et constitue le principal critère de comparaison entre différentes offres.
L’envoi de cette offre est gratuit, la banque ne peut vous facturer aucun frais à ce stade. Vient ensuite le délai de réflexion incompressible : 10 jours pour un crédit immobilier, 14 jours de rétractation pour un crédit à la consommation. Ce délai protège l’emprunteur et permet de comparer sereinement les propositions. L’offre reste valable au minimum 30 jours pour l’immobilier et 15 jours pour la consommation, vous laissant le temps de prendre votre décision sans pression.
Attention, ce n’est pas fini tant que tout n’est pas signé. L’offre peut comporter des conditions suspensives, notamment l’obtention de l’assurance emprunteur ou la finalisation de la vente pour un achat immobilier. Si ces conditions ne sont pas remplies, le crédit ne sera pas débloqué même après signature. Restez vigilant jusqu’au déblocage effectif des fonds.
Format numérique ou papier : comment transmettre son dossier en 2026
La digitalisation bancaire s’accélère en 2026. Certains établissements comme Cofidis ou Younited Credit ont complètement dématérialisé leurs processus. Vous téléchargez directement vos documents sur leur plateforme sécurisée, sans aucun envoi postal. Les formats acceptés sont généralement PDF et JPG, avec une taille maximale de quelques Mo par fichier. Cette méthode présente un avantage majeur : le gain de temps. Plus besoin d’attendre que le courrier arrive, votre dossier est traité dès réception des fichiers.
D’autres banques traditionnelles maintiennent encore un processus mixte ou entièrement papier. Elles exigent l’envoi de documents physiques par courrier recommandé ou leur dépôt en agence. Avant de tout imprimer ou de passer des heures à scanner vos documents, vérifiez les modalités précises de votre établissement. Consultez leur site internet ou appelez directement votre conseiller pour connaître la procédure en vigueur.
Un conseil que nous vous donnons systématiquement : conservez des copies de tous vos documents, quel que soit le mode de transmission choisi. Archivez vos fichiers numériques dans un dossier dédié et gardez les originaux papier en lieu sûr. En cas de litige ou de demande complémentaire, vous pourrez ressortir rapidement les pièces nécessaires sans recommencer toutes vos démarches.
Le meilleur moment pour préparer votre dossier de prêt bancaire, c’est avant même d’en avoir besoin. Constituez dès maintenant un classeur avec vos documents à jour, surveillez la qualité de vos relevés bancaires, évitez les découverts et bâtissez une épargne régulière. Quand le moment viendra de franchir le pas, vous aurez déjà fait la moitié du chemin.